Վերջին շրջանում բավականին հաճախակի են դարձել խոսակցությունները բանկերի խոշորացման մասին: Բազմաթիվ են Կենտրոնական բանկի որոշման մասին քննադատությունենրով, փորձագիտական վերլուծություններով ու մասնագետների կարծիքներով հարուստ հոդվածները՝ տարբեր լրատվականներում: Հնչում են տարբեր կարծիքներ, ի դեպ, բավականին հակասական, ոմանք պնդում են, որ դրական է առևտրային բանկերի կապիտալի բարձրացումը մինչև 30 մլրդ դրամ՝ նախկին 5 մլրդ դրամի փոխարեն, ոմանք՝ բացասական: Այնուամենայնիվ, մի պահ թողնենք ստեղծված խառնաշփոթը և փորձենք ամեն ինչ հասկանալ:
Հայաստանում առաջին հերթին ուշադրության է արժանի այս պահին գործող բանկերի թիվը՝ 21: Այս ամենին գումարվում են նաև այն բազմաթիվ վարկային կազմակերպությունները, որոնք թեև բանկային գործունեություն ծավալելու լիցենզիա չունեն, սակայն գործնականում մատուցում են գրեթե նույն ծառայությունները: Հարց է առաջանում, արդյո՞ք շատ չեն այսքան բանկերն ու վարկային կազմակերպությունները 3 միլիոնանոց մի երկրի համար, որտեղ, ըստ պաշտոնական տվյալների, բնակչության շուրջ 1/3-ն ունի աղքատության սահմանային շեմից ավելի ցածր սոցիալական դրություն: Պատասխանը միանշանակ մտահոգության տեղիք է տալիս, սակայն այս բնագավառի խնդիրներն իրականում ավելի խորն են: Բանն այն է, որ բանկերի միջև ձևավորված մրցակցությունը, որը պետք է միտված լիներ տոկոսադրույքների նվազեցման և առավել նպաստավոր պայմաների ստեղծմանը, վերափոխվել է առավել շատ թվով հաճախորդների ներգրավման մրցակցությանը: Այսինքն՝ բոլոր բանկերը ցանկանում են առավել մեծ թվով հաճախորդներ ներգրավել, որն իրականացնում են հետևյալ կերպ.
Հասարակության մեջ քիչ չեն կարճ մտածողության տեր մարդիկ, ովքեր այնքան էլ չեն մտածում վաղվա օրվա մասին, և օգտագործելով բանկի թողտվությունը, վերցնում են այնպիսի վարկեր, որոնք հետագայում չեն կարողանալու մարել: Այնուհետև, որոշ ժամանակ անց, երբ գալիս է վարկը մարելու ժամանակը, հարկադիր բռնագանձումից խուսափելու համար, նրանք ստիպված նոր վարկ են վերցնում, որը բնականաբար ավելի մեծ է նախորդից: Նույն խնդրին նրանք հանդիպում են նաև 2-րդ վարկի դեպքում և այդպես շարունակ, արդյունքում՝ առաջանում է վարկային մի «սարդոստայն», որը շարունակ մեծանում է:
Հենց այս խնդրից խուսափելու նպատակով էլ ԿԲ-ն որոշել է բարձրացնել կապիտալի շեմը, որին, թեև, զոհ կգնան որոշ բանկեր, այնուամենայնիվ, կբարձրանա ֆինանսական ապահովվածության մակարդակը, որը հետագայում հնարավորություն կտա խուսափել բանկային համակարգում ճգնաժամի առաջացումից:
Այսօր մենք ունենք մի բանկային համակարգ, որտեղ առաջնային խնդիր է ոչ թե բանկերի կապիտալի նվազեցումը կամ բարձրացումը, այլ ոլորտի վերահսկելիության ապահովումը: Բանկի կողմից վարկի տրամադրման ֆունկցիան իրենից ներկայացնում է վարկառուին տնտեսապես որևէ շահույթ ապահովելը, սակայն ՀՀ-ում գործող բարձր տոկոսադրույքներով վարկ վերցնող քաղաքացին երբեք չի կարողանում շահույթ ունենալ, այլ հակառակը՝ շարունակաբար վերցնում է նոր վարկեր և այդպես թաղվում վարկային սարդոստայնում:
Խնդիրն այն է, որ վարկերը տրամադրվում են առանց խիստ կանոնակարգված պահանջների ու չափանիշների, սակայն բանկերի ծավալած գործունեությունն էլ կարելի է հասկանալ. ունեն փոքր կապիտալ, նրանց հաճախորդները պահանջում են փոքր վարկեր, իրենք էլ բավարարելու համար տրամադրում են վարկը: Փաստորեն, հանգում ենք այն եզրակացությանը, որ եթե բանկն ունենա մեծ կապիտալ, ի զորու կլինի աշխատել խոշոր բիզնեսի հետ (ինչն էլ կապահովի նրա հիմնական եկամուտը), արդեն շահագրգռված չի լինի աջ ու ձախ վարկեր տրամադրել: Միևնույն ժամանակ, եթե մշակվի հստակ վերահսկողական համակարգ, որը կկիրառվի առևտրային բանկերի կապիտալի նորմայի մեծացման հետ մեկտեղ, կկարողանանք երկարաժամկետում արձանագրել դրական արդյունքներ:
Սակայն ինչո՞ւ է քննարկման ալիքն այսքան մեծ: Նախ դա գալիս է տիրող բացասական ենթատեքստից, երբ բոլորը մտածում են միայն բացասական տեսանկյունից. այն է՝ փակվելու են որոշ բանկեր, մյուս տեսանկյունից էլ ֆինանսական գրագիտության ոչ այնքան բարձր մակարդակը ստիպում է քննարկել կարճաժամկետ հետևանքները՝ գործազրկություն, ավանդների կորուստ և այլն, որոնք իրականում խոշորացման ենթատեքստում, ըստ էության, ապահովագրված են:
Հայկ ԲեջանյանOrer.am, վերլուծաբան


 Демократическим путём эту власть менять невозможно. Аршак Карапетян
 Родина надеется на военных. Эту власть надо наказать. Аршак Карапетян
 Поздравление лидера движения «Всеармянский фронт» по случаю Дня разведчика
 Ucom и Республиканский союз работодателей Армении подписали меморандум о сотрудничестве
 Оформи карту Visa Digital от Юнибанка для покупок и переводов
 Ucom — генеральный спонсор 21-й Международной олимпиады по микроэлектронике
 IDBank и Idram провели курс по финансовой грамотности для юных шахматистов
 Ucom поддерживает Silicon Mountains 2026, содействуя развитию инноваций и технологий
 IDBank впервые выпустил купонные бессрочные облигации
 Как были чмошниками , так и остались
 Как только я стану главой Армении, ультимативная форма обращений Азербайджана прекратится через час
 Сейчас Армения находится в большей зависимости, чем когда-либо
 К сожалению, как руководитель военной разведки я мог только фиксировать эти факты
 То что Азербайджан унижает, это вина нашего политического руководства
 IDBank поддержал реконструкцию Спандарянского канала: подписана памятная табличка, посвящённая проекту
 IDBank и Idram представили ряд экологических инициатив на COP17
 Как были чмошниками, так и остались. Аршак Карапетян
 Ucom поделилась опытом участия бизнеса в сохранении природы в Синей зоне COP17
 «Вот скриншот, деньги переведены»: IDBank предупреждает о мошенничестве с поддельными платежами
 Как конфликт подводит биоразнообразие к критической черте
 Первые шаги в карьере вместе с IDBank: стартовал 16-й поток программы IDream
 Цифровая архитектура устойчивого будущего: статья IDBank в журнале Regional Post
 Как вы думаете, где будет Армения?
 Нам ещё долго придется стоять в очереди, чтобы вступить в ЕС
 Rate.Trading. Новая цифровая культура обмена валюты
 Цифровое будущее и устойчивое развитие: председатель правления IDBank в интервью Forbes
 На COP17 представили книгу «Тайная тропа Овазадзора», изданную при поддержке Ucom
 Ucom раскрыла роль технологий в сохранении природы на COP17
 Следующие два месяца могут стать судьбоносными для Армении. Аршак Карапетян
 «Житель Степанавана своим голосом покажет, что все попытки обмануть его с помощью видеозаписей обречены на провал»: партия «Сильная Армения»
 При поддержке Ucom фестиваль «SunChild» объединяет кино и заботу о природе
 День рождения в Италии с Юнибанком
 Я знал о его проазербайджанской позиции и, будучи советником, сдерживал его. Аршак Карапетян
 ВТБ (Армения) поддержал инициативу Newmag BOOK DONATION в городе Раздан
 Idram и IDBank приняли участие в открытии павильона «Мой лес Армения» на COP17
 Мигранты в обмен на европейское будущее: какую цену готова заплатить Армения?
 Юнибанк получил рейтинг устойчивого развития B++ от Agents for Impact GmbH
 Ucom — стратегический партнер Yerevan Conservation Symposium 2026
 IDBank представит экологические и инновационные инициативы на COP17
 Устроили клоунаду чтобы удержаться у власти
 Доберутся ли медведи из Шикаоха до COP17?
 При поддержке Ucom в Паруйр-Севаке установлена новая камера с ИИ для мониторинга дикой природы
 35 лет доверия: IDBank празднует вместе со своими клиентами
 «Из класса — на орбиту»: при поддержке Ucom «Космос 1.0» внедряется в 15 школах Армении
 Риторика Баку не приведет к миру․ Аршак Карапетян
 Рубеж| Важно оценить, что происходит на армяно-азербайджанской границе․ Аршак Карапетян
 Ucom вместе с FPWC примет участие в COP17, представив результаты многолетнего экологического сотрудничества
 Тайные инспекторы Michelin в Армении: кто может получить первую звезду?
 Армения между ОДКБ и новыми вызовами: что стоит за дискуссией о базе в Гюмри
 «Золотой час»։ IDBank объясняет, как правильно действовать после атаки мошенников
 Заявление лидера движения «Всеармянский фронт» по случаю второй годовщине сдачи Арцаха и депортации армян
 Поздравление лидера движения «Всеармянский фронт» по случаю 75-летия со дня рождения Верховного Патриарха и Католикоса Всех армян, Его Святейшества Гарегина II
 Бывшие руководители Словакии требуют от Никола Пашиняна прекратить политические преследования и давление на Армянскую Апостольскую Церковь
 Предателя Пашиняна нужно скинуть с трона. Аршак Карапетян
 Представитель Антикоррупционного комитета: Нет доказательств воздействия публикаций комитета на выбор избирателей
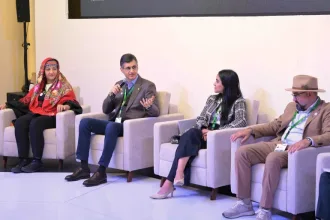 Ucom поделилась опытом участия бизнеса в сохранении природы в Синей зоне COP171
 Как только я стану главой Армении, ультимативная форма обращений Азербайджана прекратится через час2
 «Вот скриншот, деньги переведены»: IDBank предупреждает о мошенничестве с поддельными платежами3
 Как были чмошниками, так и остались. Аршак Карапетян4
 Сейчас Армения находится в большей зависимости, чем когда-либо5


